ローンもまだ残っているのに、老後のお金のことなんて、考えたくない…
考えたくないのは、あなただけじゃありません。給料は上がらないのに、物価だけが上がる。そんな時代に老後の計算を後回しにしたくなるのは、ふつうのことです。
私も50代です。じゃあ老後のお金は?と考えると——正直、こわかったです。
でも、線を1本引いてみたら、こわさの正体が分かりました。「なんとなく不安」が、**「何を、いつまで」**に変わります。 特別なことをしたわけではなく、家計の数字を入れて90歳までの線を眺めただけです。
この記事でわかること
- 平均的な50代の家計は、何歳まで持つか
- インフレで、線がどれだけ早く落ちるか
- 働く年数・生活費・NISAで、線はどこまで上がるか
見本には、公的な統計から作った「平均的な50代の家計」を入れてあります。夫55歳と妻53歳、子ども2人は独立、ローンは70歳まで。まずは何も変えずに、「グラフを描く」を押してみてください。
※このページのシミュレーションは目安です。将来を保証するものではありません。数字はあなたのブラウザの中だけで計算し、どこにも送りません。制度や統計の数字は2026年9月時点のものです。
家計の先読みグラフ
いまの家計をざっくり入れると、90歳(100歳まで変えられます)までの「1年ごとの収入と支出」と「貯蓄の残高」を描きます。数字はこのページの中だけで計算し、どこにも送りません。
結果
この結果の読み方
1年ごとの収入と支出
棒が線より高い年は「その年は貯蓄を取り崩す」年です。棒の上にカーソルを合わせる(指で触る)と数字が出ます。
貯蓄の残高
残高がマイナスの年は赤で塗っています。退職金は「退職金をもらう年齢」(空欄なら退職する年)にまとめて入る前提です。点線は「退職後のゆとり」の金額を毎年使った場合で、最後の年に支出1年分が残るように計算しています。
この試算の前提
- 金額はすべて「万円」。「物価と給料」を0%のままにすると、今のお金の価値のまま先まで延ばす計算です(物価が上がっても給料や年金もほぼ同じだけ上がる、という前提)。貯蓄の利息や運用は見込んでいません。
- 「物価の上がり方」を入れると、生活費・教育費・維持費・年1回のお金・車と年金がその率で毎年増えます。住宅ローンの返済額は増えません(賃貸の家賃も増えない計算なので、賃貸の方は少し甘めです)。そのときの金額は「その年の金額」で表示します。
- 教育費は文部科学省「子供の学習費調査」(令和3年度)と国公立・私立大学の授業料などをもとにした年額の目安です。幼稚園3〜5歳、小学校6〜11歳、中学12〜14歳、高校15〜17歳、大学18〜21歳(自宅通学・学校に払うお金のみ)で計算しています。専門学校は18〜19歳の2年間、年130万円の目安です(東京都専修学校各種学校協会の令和6年度調査で、昼間部の初年度納付金は平均約130万円)。
- 「1回だけ入るお金」は入る年にそのまま足し、物価では増やしません。「毎年入る別の収入」は指定した年齢まで同じ額で続く前提です(給料の伸びや物価は掛けません)。
- NISAの取り崩しは、指定した年齢から毎年同じ額を収入として足し、残りがなくなったら止まります。取り崩し中も利回りを入れれば、残りは毎年その率で増えながら減っていきます。
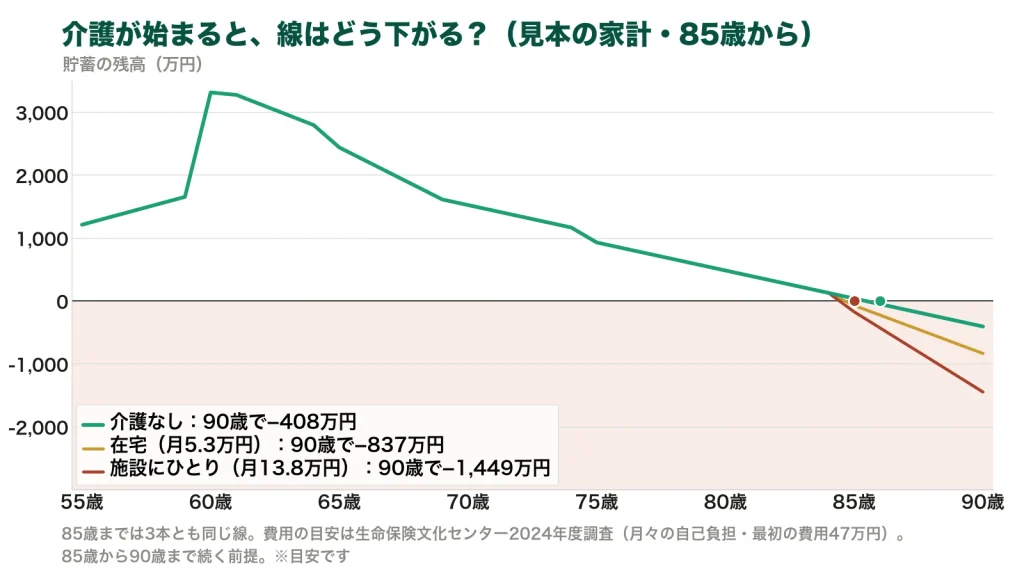
- 介護は、始まる年齢から月々の費用を支出に足し、始まる年に最初の費用(在宅なら手すり・ベッドなど、施設なら入居一時金)を足します。自宅の生活費は指定した割合になります。費用の目安は生命保険文化センター「介護にはどれくらいの費用・期間がかかる?」(2024年度調査)によります。老人ホームの種類別の相場はマイ介護ホーム調べも参考にしました。
- 「手取りが下がる年齢」を入れると、その年から退職する年齢までは「下がったあとの手取り年収」で計算します(定年後の再雇用など)。退職金は「退職金をもらう年齢」に入り、空欄なら退職する年齢に入ります。
- 年金は「65歳から」、老後の生活費は「退職した年から」現役時代の指定した割合になります。車の買い替えは「何歳まで」で指定した年齢までで止まります。
- 「楽しむお金のゆとり」は、使い始める年齢以降のどの年も貯蓄が「その年の支出1年分」を下回らない範囲で、指定した時期に毎年余分に使える金額です(5万円刻み)。時期を短くすると1年あたりの額は増えます。
- これは家計を大づかみに見るための目安で、将来を保証するものではありません。正確な見通しはファイナンシャルプランナーなど専門家にご相談ください。
1. 見本の家計は、86歳で貯蓄がなくなる
見本の線は、60歳に退職金が入って山になり、そこから下り坂です。65歳からは年金だけになり、足りない分を貯蓄から取り崩していきます。その先に、はっきりした答えが出ます。
86歳で、貯蓄がなくなります。
年金は夫婦で年260万円。支出は年およそ380万円で、70歳まではローンの返済も入ります。毎年120万円ほど減っていく計算です。退職金をもらっても、25年はもちません。
見本の家計の前提
- 手取り:夫550万円(60歳から再雇用で400万円)・妻120万円(60歳まで)
- 退職金:1,700万円(60歳)/年金:夫婦で年260万円(手取り)
- 生活費:月31万円(保険料込み・住居費と教育費は別)。老後は75%
- ローン:月9.8万円を70歳まで/貯蓄:1,100万円(50代の中央値)
生活費の線引きは、生活費の正体の記事と同じです。住居費と教育費は入れず、保険料は入れます。健康保険料や介護保険料は年金から天引きされるので、年金のほうを手取りにしてあります。
この見本は「平均」であって、「正解」ではありません。貯蓄も退職金も、家によってまるで違います。もし退職金がゼロなら、尽きるのは69歳。1,000万円なら78歳です。
線を引く前に、自分の退職金がいくらかを確かめる。老後の準備は、ここが最初の一歩です。額は、勤め先の退職金規程を見るか、人事に聞けば分かります。退職金の制度がない会社も、4社に1社あります(厚生労働省 就労条件総合調査)。
2. インフレは、貯めたお金を静かに減らす。物価1%で6年早く尽きる
見本は物価0%、つまり今のお金の価値で計算しています。ここに物価の上がり方を入れると、線の落ち方が変わります。どれくらい変わるか、4本の線で見てください。
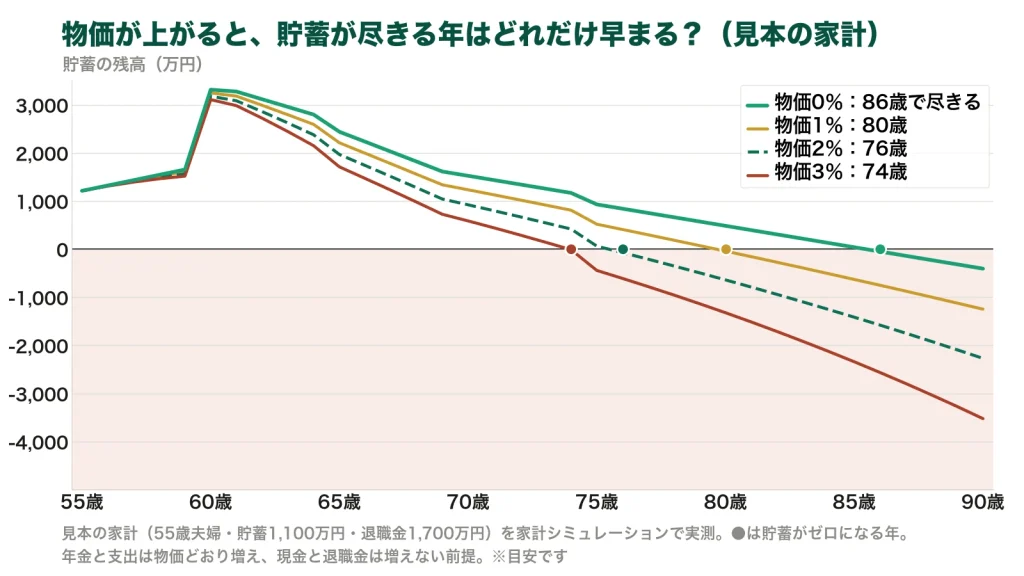
物価1%で、貯蓄がなくなる年は86歳から80歳へ。6年早まります。2%なら76歳、3%なら74歳です。
理由はひとつ。年金と生活費は物価と一緒に増えますが、貯めてある現金と退職金は増えないからです。物価が1%上がると、その分だけ現金の価値が毎年目減りします。
2%は、日本銀行の目標。3%は、2022年から2025年に実際に起きた数字です(毎年2.5〜3.2%。総務省 消費者物価指数)。1%は、0%と2%の間の控えめな見方です。「最近インフレ気味」と感じているなら、線は1%でなく2%で見ておく方が安全です。
ちなみに、年金は物価どおりには増えません。2026年度は物価3.2%に対して、年金は約2%の増額でした(厚生労働省)。実際の年金は、ツールの計算ほど増えません。だからこの線は、少し甘めです。
ここでの学び
- 物価1%で、尽きる年が6年早まる
- 減るのは、増えない現金と退職金の価値
- 最近の実感に合わせるなら、2%で見る
3. 線を動かすのは、働く年数と生活費。これが「いつから楽しめるか」の答え
線を上に戻す方法は、意外と少ないです。見本の家計でいろいろ試して、効いたのはまず2つ。働く年数と、生活費。図で見てください。
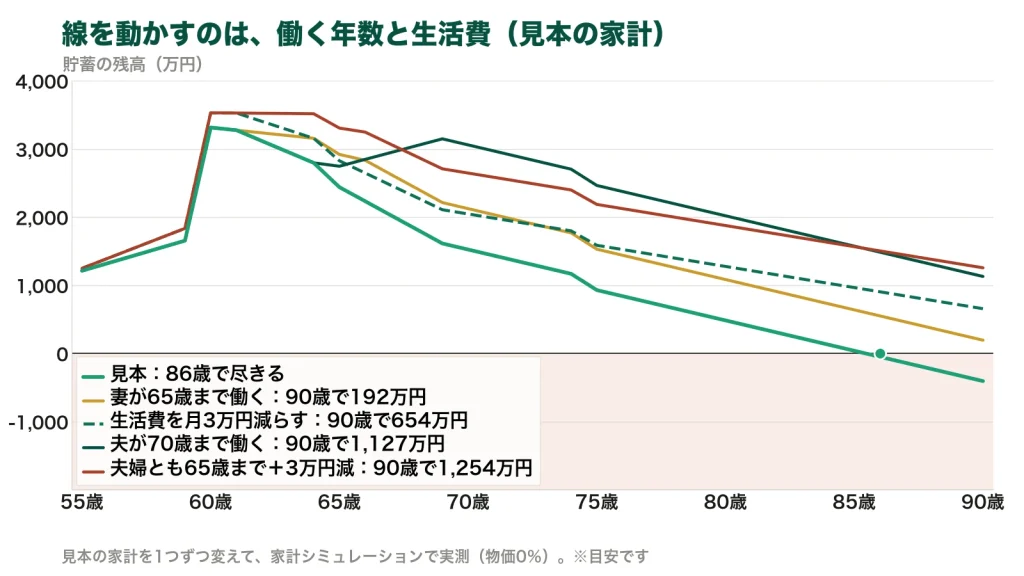
妻が65歳まで働くと、90歳までもちます。夫が70歳まで働くと、「楽しむお金」が年35万円出ます。生活費を月3万円減らすだけでも、90歳で650万円残ります。
夫婦とも65歳まで働いて生活費を3万円減らすと、楽しむお金は年30万円。物価2%でも、夫70歳・妻65歳・生活費3万円減なら「余裕あり」に戻ります。
ツールの「楽しむお金のゆとり」は、退職後ずっと支出1年分を残せる範囲で、毎年余分に使える額のことです。ゼロなら、まだ楽しむ枠はない。数字が出れば、その額まで使っていい。足りるかではなく、いつから、いくら楽しめるか。見るのはここです。
老後のお金は、貯めた人ほど使えないと言われています。80歳を過ぎても、資産が1割台しか減っていない。そんな国の分析もあります(内閣府 経済財政白書 2024年)。使わずに終わるのは、もったいない。だから、使っていい額を先に決めておく。
ここでの学び
- 妻65歳まで→90歳までもつ。夫70歳まで→年35万円楽しめる
- 生活費3万円の差は、90歳の残高で1,000万円の差
- 「ゆとり」に出た数字が、いつから楽しめるかの答え
4. NISAと配当を足すと、「楽しむお金」が出てくる
ここまでは、下がる話ばかりでした。ここからは、上がる話です。55歳からでも、退職まで10年あります。この10年を、お金にも働いてもらう時間にすると、線はこう変わります。
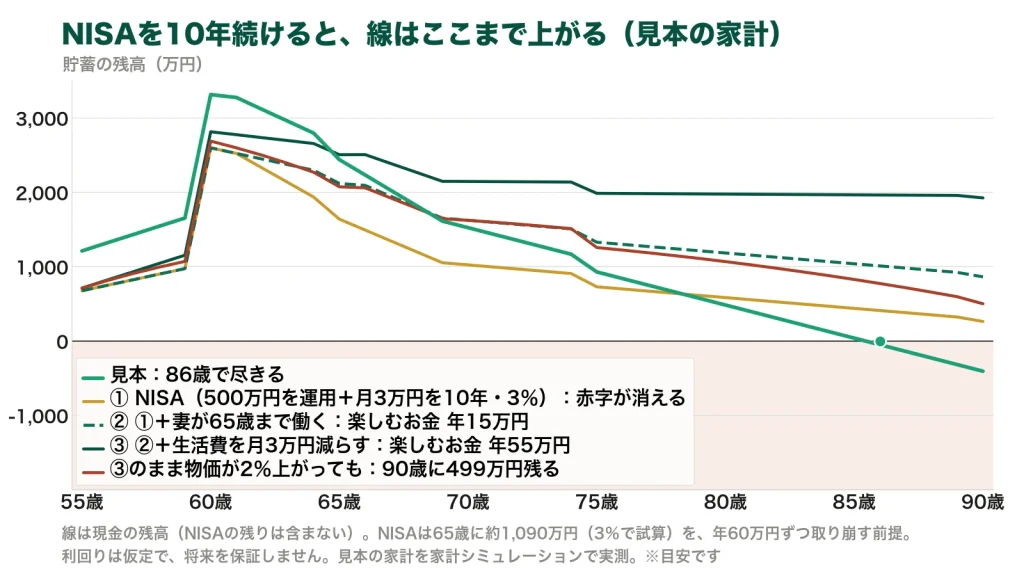
見本の家計で、貯蓄のうち500万円をNISAで運用し、月3万円を10年積み立てる。利回りは年3%と仮定します。65歳に約1,090万円になり、そこから年60万円ずつ取り崩す。すると、86歳の赤字が消えます。
グラフの線は、現金の残高です。NISAの分は線に入っていません。だから65歳までは見本より低く見えますが、取り崩しが始まると、線が下がらなくなります。
そこに「妻が65歳まで働く」を足すと、楽しむお金が年15万円出ます。生活費を3万円減らすと、年55万円。物価2%でも、90歳まで線は下に落ちません。
配当という道もあります。同じ500万円を、値上がりを待つ運用ではなく、年3%の配当が出るものに置く。すると毎年15万円が入ります。1,000万円なら年30万円です。
線の上では小さく見えますが、元本の500万円は減っていません。使わずに残る500万円と、毎年入る15万円。これは「お小遣いが毎年届く」形の安心です。
運用には、値下がりする年もあります。だから、生活費の分は現金で持ち、楽しむ分を運用に回す。この分け方が、こわさを小さくします。私がこわごわNISAを始めた話は、50代のNISAに書きました。(※一般的な仕組みの話で、特定の投資をすすめるものではありません)
ここでの学び
- NISAで500万円を運用+月3万円を10年→86歳の赤字が消える
- 妻65歳まで+生活費3万円減→楽しむお金が年55万円
- 配当は元本が残る。毎年入る安心
よくある質問
Q. 退職金でローンを一括返済したほうがいいですか?
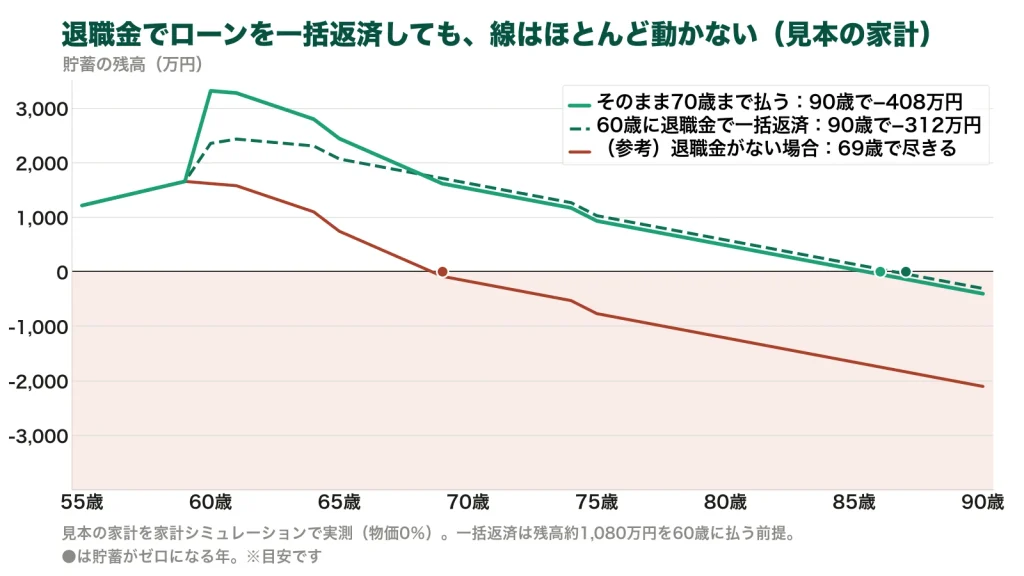
A. 線で見ると、動くのは利息分だけです。見本の家計では、60歳に一括返済しても90歳の残高は100万円ほどしか変わりません。代わりに、手元の現金が1,000万円減ります。毎月の返済がなくなる安心は大きいので、線を見てから決めるのがおすすめです。
Q. 介護の費用は、どれくらい見ておけばいいですか?
A. 生命保険文化センターの2024年度調査では、月々の自己負担は在宅で平均5.3万円、施設で13.8万円です。期間は平均4年7か月。見本の家計に85歳からの在宅介護を入れると、90歳の不足は800万円を超えます。在宅は、訪問看護や訪問介護を組み合わせて自宅で暮らす形です。まず在宅の選択肢から、ツールで試してみてください。
Q. 老後のお金は、いつから使っていいですか?
A. 生命保険文化センターの2025年度調査では、老後資金を使い始める年齢は平均67.2歳です。ツールでは「楽しむお金を使う時期」を、「65歳から80歳まで」のように入れられます。元気なうちに使う設定にすると、1年あたりに使える額が増えます。
Q. 金融庁のライフプランシミュレーターと何が違いますか?
A. 金融庁のライフプランシミュレーターは公的なもので、年収や生活費から将来の収支を出せます。このページのツールは、退職金をもらう年齢や、再雇用で下がる手取りまで入れられます。NISAの取り崩しや介護の費用も入れて、物価の影響を線で見られます。どちらも目安なので、両方で見ると安心です。
まとめ:足りるか、より、いつから楽しめるか
- 平均的な50代の家計は、そのままだと86歳で尽きる。物価1%なら80歳
- 線を動かすのは、働く年数と生活費。NISAを足すと、楽しむお金が出る
- 「楽しむお金のゆとり」に数字が出たら、そこが使っていい額
貯めるばかりで疲れてしまう前に、線を1本引いてみてください。楽しんでいい時期と額が見えると、貯めることにも意味が戻ってきます。
大丈夫。55歳からでも、退職まで10年あります。線は、まだ上に動かせます。
※関連記事:住宅ローンを組んでも、暮らしていける?老後まで見る家計シミュレーション/生活費の正体は固定費で見える/50代のNISA/住宅ローンは手取りの何割?
※見本の家計の前提:手取り・生活費・ローン返済額は総務省「家計調査」(2024年)と厚生労働省「賃金構造基本統計調査」(2024年)、貯蓄は「家計調査 貯蓄・負債編」(2024年)の50代の中央値、退職金は厚生労働省「就労条件総合調査」(令和5年)、年金は厚生労働省の令和8年度年金額をもとにした目安です。介護費用は生命保険文化センター(2024年度調査)、寿命は厚生労働省「2024年簡易生命表」。物価・給料の伸び・運用は0%が初期値です。結果は将来を保証しません。正確な見通しは、専門家にもご相談ください。