※本記事は広告(アフィリエイトリンク)を含みます。
ローンの返済額は出せたけど…このあと生活費って、ちゃんと残るの?
その不安、分かります。家計を式にすると、こうです。
手取り − ローン − 生活費 − 教育費 = 貯蓄
この式の「ローン」は、毎月の返済額が決まれば分かります。知りたいのは、右はしの「貯蓄」が老後まで残るかどうか。
そこで、この式が老後までひと目で見えるツールを作りました。
最初から見本の数字が入っているので、まずは何も変えずに「グラフを描く」を押してみてください。難しいことは、あとでいいです。
※このページのシミュレーションは目安です。将来を保証するものではありません。数字はあなたのブラウザの中だけで計算し、どこにも送りません。
家計の先読みグラフ
いまの家計をざっくり入れると、90歳(100歳まで変えられます)までの「1年ごとの収入と支出」と「貯蓄の残高」を描きます。数字はこのページの中だけで計算し、どこにも送りません。
結果
この結果の読み方
1年ごとの収入と支出
棒が線より高い年は「その年は貯蓄を取り崩す」年です。棒の上にカーソルを合わせる(指で触る)と数字が出ます。
貯蓄の残高
残高がマイナスの年は赤で塗っています。退職金は「退職金をもらう年齢」(空欄なら退職する年)にまとめて入る前提です。点線は「退職後のゆとり」の金額を毎年使った場合で、最後の年に支出1年分が残るように計算しています。
この試算の前提
- 金額はすべて「万円」。「物価と給料」を0%のままにすると、今のお金の価値のまま先まで延ばす計算です(物価が上がっても給料や年金もほぼ同じだけ上がる、という前提)。貯蓄の利息や運用は見込んでいません。
- 「物価の上がり方」を入れると、生活費・教育費・維持費・年1回のお金・車と年金がその率で毎年増えます。住宅ローンの返済額は増えません(賃貸の家賃も増えない計算なので、賃貸の方は少し甘めです)。そのときの金額は「その年の金額」で表示します。
- 教育費は文部科学省「子供の学習費調査」(令和3年度)と国公立・私立大学の授業料などをもとにした年額の目安です。幼稚園3〜5歳、小学校6〜11歳、中学12〜14歳、高校15〜17歳、大学18〜21歳(自宅通学・学校に払うお金のみ)で計算しています。専門学校は18〜19歳の2年間、年130万円の目安です(東京都専修学校各種学校協会の令和6年度調査で、昼間部の初年度納付金は平均約130万円)。
- 「1回だけ入るお金」は入る年にそのまま足し、物価では増やしません。「毎年入る別の収入」は指定した年齢まで同じ額で続く前提です(給料の伸びや物価は掛けません)。
- NISAの取り崩しは、指定した年齢から毎年同じ額を収入として足し、残りがなくなったら止まります。取り崩し中も利回りを入れれば、残りは毎年その率で増えながら減っていきます。
- 介護は、始まる年齢から月々の費用を支出に足し、始まる年に最初の費用(在宅なら手すり・ベッドなど、施設なら入居一時金)を足します。自宅の生活費は指定した割合になります。費用の目安は生命保険文化センター「介護にはどれくらいの費用・期間がかかる?」(2024年度調査)によります。老人ホームの種類別の相場はマイ介護ホーム調べも参考にしました。
- 「手取りが下がる年齢」を入れると、その年から退職する年齢までは「下がったあとの手取り年収」で計算します(定年後の再雇用など)。退職金は「退職金をもらう年齢」に入り、空欄なら退職する年齢に入ります。
- 年金は「65歳から」、老後の生活費は「退職した年から」現役時代の指定した割合になります。車の買い替えは「何歳まで」で指定した年齢までで止まります。
- 「楽しむお金のゆとり」は、使い始める年齢以降のどの年も貯蓄が「その年の支出1年分」を下回らない範囲で、指定した時期に毎年余分に使える金額です(5万円刻み)。時期を短くすると1年あたりの額は増えます。
- これは家計を大づかみに見るための目安で、将来を保証するものではありません。正確な見通しはファイナンシャルプランナーなど専門家にご相談ください。
1. 何を入れる?自分の数字に変えてみる
見本のグラフが出たら、次は自分の数字です。入れるのは、家族・収入・支出・住まいの4つ。分からない欄は、空欄のままで大丈夫です。
コツは3つだけ。
- 収入は手取り(口座に入る額)
- 生活費は「だいたい」でいい
- ローンは、これから建てる人は予定の額。建てた後の人はいまの額
生活費に何を入れるか迷ったら、14項目で書き出して合計をこのページに送れるミニツールがあります。→ 生活費の正体は固定費で見える。1か月の内訳を14項目で書き出すミニツール
正確さより、まず1本の線を出すこと。3分もあれば出ます。
ここでの学び
- 入れるのは4つ。分からない欄は空欄
- 手取りと、だいたいの生活費でいい
- まず1本、線を出す
2. 結果はどう見る?見るのは3つ
結果は、3つだけ見れば足ります。
- 余裕度:貯蓄がいちばん減る年でも、1年分の支出が残るか。残れば「余裕あり」。残らなければ「ぎりぎり」。マイナスなら「赤字になる年がある」
- いちばん少ない年:家計の山場。何が重なる年かが、内訳で分かります
- ゆとり:退職後に、毎年余分に使えるお金
※見本の数字です
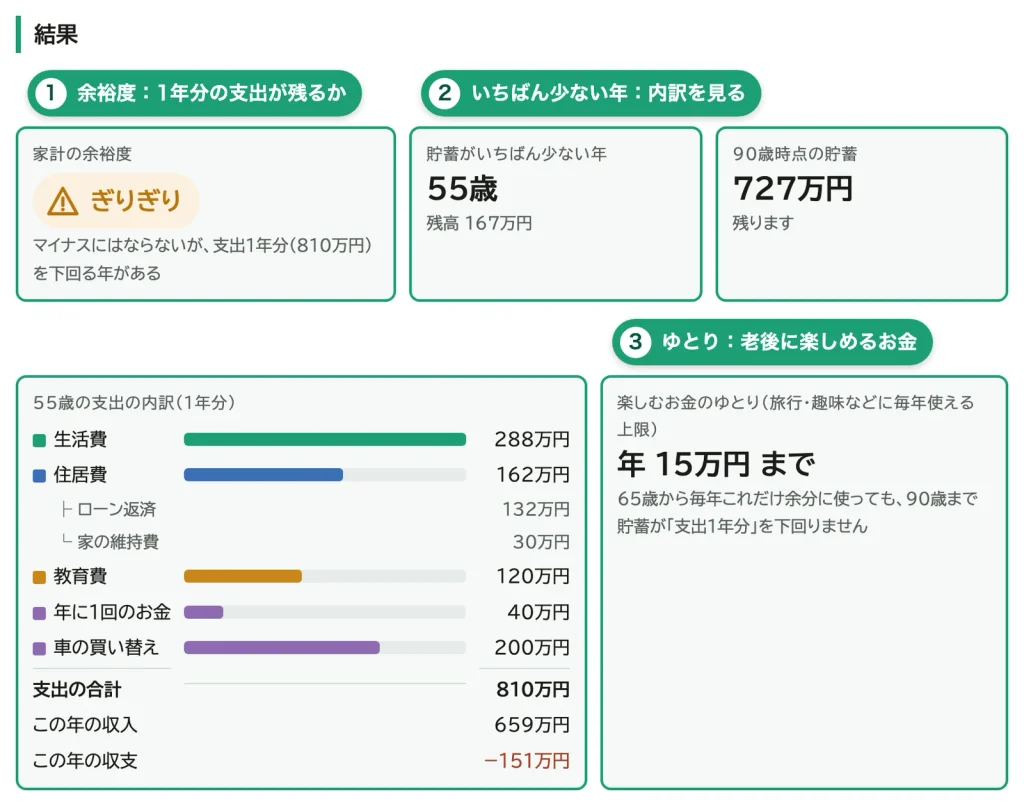
解説文は自動で出ますが、AIではありません。決めておいた型に、あなたの数字を当てはめているだけです。だから、毎回同じ基準で読めます。
ここでの学び
- 余裕度:1年分の支出が残るか
- いちばん少ない年:内訳を見る
- ゆとり:老後に楽しめるお金
3. 数字を1つ変えて、線の動きを見る
ここからが本番です。1つだけ数字を変えて、線がどう動くかを見てください。
- ローンの月額を、1万円上げ下げする
- 完済する年齢を、退職より前にする・後にする
- 「給料の伸び」を0%にする(昇給がない場合)
自分の家計で一番効くのはどれか。それが分かれば、決めることは1つに絞れます。
シミュレーションは、1回で終わりではありません。進学や転職など、暮らしの節目にまた開いて、変わった欄だけ直す。スマホのホーム画面に追加しておくと、アプリのように開けます。
- iPhone(Safari):画面下の共有ボタン→「ホーム画面に追加」
- Android(Chrome):右上の「⋮」→「ホーム画面に追加」
退職が見えてきた方は、老後編もどうぞ。55歳夫婦の見本で、インフレ・働く年数・NISAで線がどう動くかを見ています。→ 家計シミュレーション|インフレでも老後のお金はいつから楽しめる?
ここでの学び
- 1つだけ変えて、線の動きを見る
- 一番効くものを、先に1つ決める
- 節目ごとに開いて、直す
よくある質問
Q. 入れた数字はどこかに送られますか?
A. 送られません。計算はあなたのスマホやパソコンの中だけで行います。登録もいりません。
Q. 物価や給料の伸びは、何%にすればいいですか?
A. まずは0%のままで大丈夫です。「今のお金の価値」で見る、という意味です。詳しく知りたい方向けに、別の記事にまとめます。
Q. 金融庁のライフプランシミュレーターと何が違いますか?
A. 金融庁のライフプランシミュレーターは公的なもので、年収や生活費から将来の収支を出せます。このページのツールは、いまの貯蓄やNISAの取り崩し、介護の費用まで入れられます。どちらも目安なので、両方で見ると安心です。
まとめ:まず1本、線を出してみる
- 最初は見本のまま「グラフを描く」を押すだけ
- 見るのは、余裕度・いちばん少ない年・ゆとりの3つ
- 数字を1つ変えて、一番効くものを見つける
身構えなくて大丈夫です。1本の線が出ると、「なんとなく不安」が「この年に備える」に変わります。
※関連記事:住宅ローンは手取りの何割?/総予算の決め方
※このシミュレーションの前提:教育費は文部科学省「子供の学習費調査」(令和3年度)、介護費用は生命保険文化センター(2024年度調査)、寿命は厚生労働省「2024年簡易生命表」をもとにした目安です。物価・給料の伸び・運用は0%が初期値です。結果は将来を保証しません。正確な見通しは、専門家にもご相談ください。