※本記事は広告(アフィリエイトリンク)を含みます。
毎月の生活費って、いくらって答えればいいの?家賃は入れる?子どもの塾は?
答えに詰まるのは、あなたのせいではありません。「生活費」の範囲は、調べる先によって違うからです。
別の記事にある家計シミュレーション(90歳までの貯蓄の線を描くツール)でも、「毎月の生活費」の欄で手が止まった人は多いと思います。
このブログでは、住居費と教育費を除いた毎月のお金を「生活費」と呼びます。固定費と変動費に分けて14項目で書き出すと、1か月の正体が見えてきます。
生活費を並べるのは、切り詰めるためではありません。将来を見える化して、どれくらい使っても大丈夫かの線を確かめるためです。
この記事でわかること
- 生活費の線引き(何を入れて、何を入れないか)
- 固定費と変動費の分け方は、物差し1本
- 自分の数字は、平均と比べて多いのか少ないのか
生活費を1文で言うと、こうです。
生活費とは、住居費(ローン・家賃・維持費)と教育費(学校・塾・習い事)を除いた、毎月の暮らしにかかるお金。固定費と変動費に分かれます。
そこで、この線引きのまま書き出せるミニツールを作りました。
最初から4人世帯の平均が入っています。まず合計を見て、それから自分の数字に変えてください。だいたいで大丈夫です。
※このページの計算は目安です。数字はあなたのブラウザの中だけで計算し、どこにも送りません。
1か月の生活費の正体
生活費を14項目で書き出すと、「毎月決まって出ていくお金(固定費)」と「月ごとに変わるお金(変動費)」に分かれます。最初から4人世帯の平均が入っています。まず合計を見て、それから自分の数字に変えてください。数字はこのページの中だけで計算し、どこにも送りません。
結果
この結果の読み方
この計算の前提
- 「生活費」は、住居費(ローン・家賃・固定資産税・修繕)と教育費(学校に払うお金・塾・習い事)を除いています。家計シミュレーションでは、それらは別の欄(住宅ローン・家の維持費・進路)に入るためです。車の買い替えと、車検・年払いの保険・帰省なども別の欄(車の買い替え・年に1回のお金)に入るので、ここには入れません。
- 平均は総務省「家計調査」2024年(令和6年)年報 家計収支編 第3表「二人以上の世帯のうち勤労者世帯・世帯人員4人」の1か月あたりの数字です(総務省統計局 家計調査。e-Statの年報 家計収支編 第3表)。消費支出34.5万円から、住居1.5万円・教育3.2万円・仕送り0.5万円・車の購入費1.1万円・習い事の月謝0.6万円を除き、保険料2.2万円を足した約30万円(項目ごとに0.1万円単位に丸めて合計)が「平均」の合計です。この世帯の平均年齢は46歳(子どもが中高生の家が多い)なので、小さな子どもの家は食費や娯楽が小さめに出ます。
- 保険料(生命保険など)は家計調査では「実支出以外の支払」(貯蓄と同じ区分)ですが、家計では毎月出ていくお金なので固定費に入れています。
- 「車の毎月分」の平均は、家計調査の「自動車等維持」(ガソリン・整備・保険・駐車場)2.1万円です(購入費は除く)。「ゆとり費」の平均は教養娯楽3.5万円から習い事の月謝0.6万円を除いた2.9万円です(習い事は教育費側に入れる決まりのため)。「サブスク・新聞など」は教養娯楽に混ざっていて分けられないため、平均は出していません。
- 固定費・変動費の分け方に決まった定義はありません。このページは「毎月決まって出ていくか」の1本の物差しで分けています。
- これは家計を大づかみに見るための目安で、将来を保証するものではありません。
1. 生活費とは、どこまで?このブログの線引き
この章では、生活費に何を入れて何を入れないかを決めます。結論は、住居費と教育費は入れない、です。
辞書や用語集では、生活費は住居費も教育費も含む言葉です。それ自体は間違いではありません。
このブログで2つを外すのは、理由が2つあります。
**1つ目は、山の形が違うこと。**住居費は毎月ほぼ同じですが、教育費は子どもの年齢で大きな山になります。混ぜると、山が見えなくなります。
**2つ目は、二重に計算しないため。**家計シミュレーションには「住宅ローン」「家の維持費」「進路(教育費)」の欄が別にあります。生活費にも入れると、同じお金が2回入ることになります。
だから、生活費に入れないものは次のとおりです。
生活費に入れないもの(別の欄に入る)
- 住宅ローン・家賃 → 「住宅ローンの返済」
- 固定資産税・修繕の積立 → 「家の維持費」
- 学校に払うお金・塾・習い事 → 「進路」の教育費
- 車の買い替え → 「車の買い替え」
- 車検・年払いの保険・帰省 → 「年に1回のお金」
- 税金・社会保険料 → 手取りの前に引かれている
- 貯蓄・NISA → 右はしに残るお金
2. 固定費と変動費の分け方は、物差し1本
この章では、迷いやすい項目の分け方を決めます。使う物差しは1本だけ。毎月決まって出ていくかどうか、です。
固定費と変動費の分け方に、決まった定義はありません。だから、どこで線を引くかを先に決めておくと迷いません。
毎月決まって出ていくお金が固定費。月ごとに金額が変わるお金が変動費。これだけです。
迷いやすいのは、この4つです。
- 保険(生命・医療):毎月払うので固定費。年払いなら「年に1回のお金」へ
- 車:ガソリンや駐車場など毎月分だけ固定費。買い替えと車検は別の欄へ
- サブスク・新聞:毎月決まっているので固定費
- ゆとり費(旅行・趣味・レジャー):月ごとに変わるので変動費。ただし削る対象ではなく、守る枠
固定費は、一度見直すと毎月ずっと効きます。変動費は、月によって上下するので、ざっくりでかまいません。
FPの視点
- 固定費は「毎月×12」で見る。月2万円の通信費は、年24万円
- 保険料は、家計調査では貯蓄と同じ区分。でも家計では毎月出ていくので固定費に入れる
- 変動費は完璧に分けなくていい。固定費が分かれば、生活費の骨組みは見えている
\ いちばん大きな固定費は、住宅ローン。いま借りている人向け /
住宅ローンいくら減らせるかが分かる!モゲチェック※広告(モゲチェックの公式サイトへ移動します。この記事では住宅ローンを生活費と別枠にしていますが、固定費の見直しでは本命です)
3. 結果の見方:固定費の割合と、平均との差
この章では、ツールの結果のどこを見るかを決めます。見るのは、合計・固定費の割合・平均より多い項目の3つです。
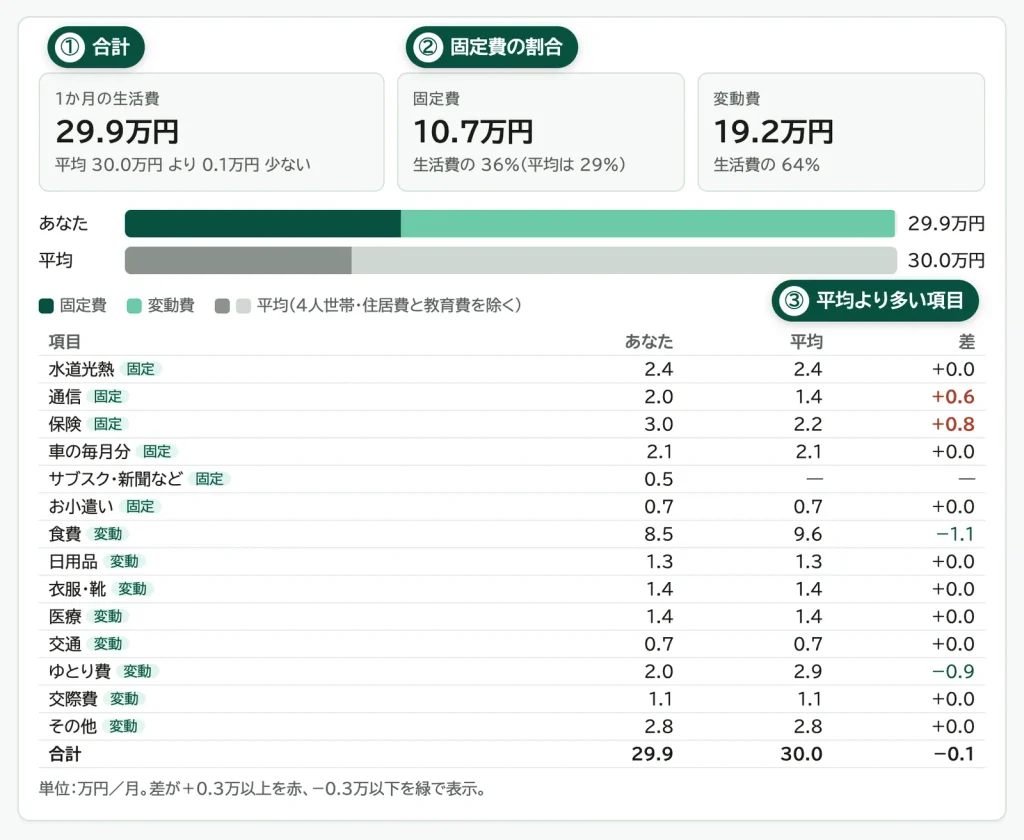
①合計は、別の記事の家計シミュレーションで「毎月の生活費」に入れる数字です。まずこれが出れば、目的は果たしています。送り方は第4章で説明します。
②固定費の割合は、家計の骨組みの大きさです。割合が高い家は、固定費を1つ見直すと毎月の残りが変わります。
③平均との差は、項目ごとに出ます。平均より多い項目が、まず見るところです。
平均は、総務省の家計調査(2024年)の4人世帯の数字です。住居費と教育費などを除いて、保険料を足すと、月およそ30万円になります(除いた項目は記事末の注記に)。
ただし、この平均の世帯主は46歳前後。子どもが中高生くらいの家が多いと見られる数字です。
子どもが小さい家は、食費やゆとり費が平均より少なめに出ます。それは自然なことなので、差が出ても心配いりません。
ここでの学び
- 見るのは3つ。合計・固定費の割合・平均より多い項目
- 平均は46歳前後の家の数字。子どもが小さい家は少なめで自然
- 割合の目安より、まず14項目を並べること
4. 出た数字を、家計シミュレーションの「毎月の生活費」へ
この章では、出た合計をどこに使うかを説明します。使う先は、90歳までの線を描く家計シミュレーションです。
結果の下にある「家計シミュレーションに送る」を押してください。別のページが開き、「毎月の生活費」に合計が入った状態になります。
住居費・教育費・車の買い替え・年に1回のお金は、向こうの別の欄に入れてください。ここで外したお金は、そちらで数えます。
これで、家計の式がつながります。
手取り − ローン − 生活費 − 教育費 = 貯蓄
「生活費」の中身が分かった状態で線を引くと、線の動きも読みやすくなります。→ 住宅ローンを組んでも、暮らしていける?老後まで見る家計シミュレーション
どれくらい使っても大丈夫か、の線
家計シミュレーションの結果には、「楽しむお金のゆとり」という欄があります。90歳まで貯蓄が持つ範囲で、毎年いくらまで余分に使えるかを出す欄です。
生活費を並べる目的は、ここにあります。切り詰めるだけでは、楽しみがありません。好きなことばかりでは、将来が不安です。
その間にある線を、数字で確かめる。ゆとり費は、線の内側なら安心して使っていいお金です。
よくある質問
Q. 生活費に家賃や住宅ローンは含みますか?
A. 一般的には含めます。このブログでは、家計シミュレーションの別の欄に入るので、生活費からは外しています。どちらが正しいというより、線引きを決めておくことが大事です。
Q. 固定費と変動費の違いは何ですか?
A. 毎月決まって出ていくお金が固定費、月ごとに金額が変わるお金が変動費です。決まった定義はないので、このページでは「毎月決まって出ていくか」の1本で分けています。
Q. ゆとり費とは何ですか?
A. 旅行・趣味・レジャーなど、楽しむために使うお金のことです。このページでは変動費に入れます。削る対象ではなく、家計シミュレーションの「楽しむお金のゆとり」で確かめた線の内側で守る枠です。
Q. 4人家族の生活費の平均はいくらですか?
A. 総務省の家計調査(2024年)では、勤労者世帯・4人世帯の消費支出は月34.5万円です。そこから住居費と教育費、仕送りや車の購入費などを除き、保険料を足すと、およそ30万円になります。世帯主46歳前後の平均なので、家族の年齢で上下します。
まとめ:固定費を並べれば、正体は見える
- 生活費は、住居費と教育費を除いた毎月のお金。線引きを先に決める
- 分け方は「毎月決まって出ていくか」の物差し1本
- 出た合計を家計シミュレーションに送ると、90歳までの線につながる
生活費の内訳を全部きっちり出す必要はありません。固定費の6項目が分かれば、生活費の骨組みは見えています。残りは、だいたいで大丈夫です。
切り詰めるだけでは、楽しみがない。好きなことばかりでは、将来が不安。その間の線を数字で確かめるために、家計は見える化します。
※この計算の前提:平均は総務省「家計調査」2024年(令和6年)年報 家計収支編 第3表「二人以上の世帯のうち勤労者世帯・世帯人員4人」の1か月あたりの数字。消費支出34.5万円から、住居1.5万円・教育3.2万円・仕送り0.5万円・車の購入費1.1万円・習い事の月謝0.6万円を除き、保険料2.2万円を足しています。「車の毎月分」は自動車等維持2.1万円、「娯楽・レジャー」は月謝を除いた2.9万円。「サブスク・新聞など」は教養娯楽に混ざるため平均なし。固定費・変動費の分け方は一般的な考え方で、個別の家計への助言ではありません。/家計シミュレーション 老後編(インフレでも老後のお金はいつから楽しめる?)