※本記事は広告(アフィリエイトリンク)を含みます。
世帯年収500万で子ども2人。3,000万のローンって、無理なのかな…
不安になるのは、当然です。調べても出てくるのは「年収の5〜6倍まで」「返済比率は25%まで」という目安ばかり。それで借りられることは分かっても、その後の暮らしまでは、なかなか見えてきません。
私も建てる前は、「毎月返せそうだし、まあ何とかなるかな」。そのくらいの気持ちでした。90歳までの暮らしなんて、考えたこともなかった。
そこで今回は、世帯年収500万円・子ども2人の家族を1組つくりました。3,000万円のローンを組んだ場合の「貯蓄の残高の線」を、90歳まで引きます。
結果は、3,000万円でも46歳から赤字。でも、線を動かしたのは借入額ではありませんでした。 月数万円の副業と生活費のほうが、借入額よりずっと線を動かします。
この記事でわかること
- 世帯年収500万・子ども2人で3,000万円を借りると、90歳までの線はどうなるか
- 3,500万・4,000万にすると、線はどう変わるか
- 借入額より線を動かす2つの数字と、谷を越えたあとの楽しみ方
※この記事の試算は目安です。将来を保証するものではありません。制度や統計の数字は2026年9月時点のものです。
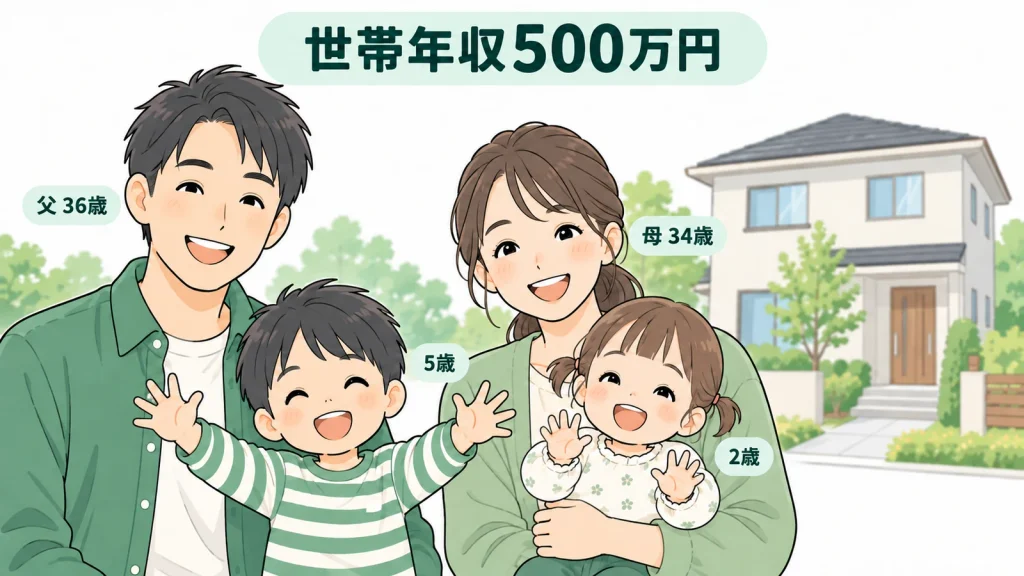
世帯年収500万・子ども2人。この家族で線を引きます
まず、この記事の主役の家族です。夫36歳・妻34歳、子どもは5歳と2歳。家を買う人は30代が一番多く、第1子が生まれるときの母親の平均は31歳。そこから作った、ふつうの家族です。
家計は、この式で見ます。
手取り415万円 − ローン − 生活費240万円 − 教育費 = 貯蓄
夫の手取りは約315万円、妻はパートで100万円。ここに3,000万円のローンを、35年・金利1.0%で組みます。毎月の返済は8.5万円、完済は71歳です。
生活費は月20万円です。この記事の「生活費」は、住居費(ローン・維持費)と教育費を除いた、毎月の暮らしのお金です。食費・光熱費・通信費・保険料・日用品・お小遣いなど。線引きは生活費の正体の記事と同じです。車の買い替えと年に1回のお金(車検・帰省など)は、別の欄で数えます。
20万円は、4人家族の平均(およそ30万円・世帯主46歳)より少なめです。子どもが小さいうちの家計として、この数字にしました。自分の家はもっとかかる、と思った方は、4章で生活費を変えた線も見てください。
この家族の前提
- 手取り:夫315万円+妻100万円(妻は65歳まで)/給料の伸びは年1%
- 生活費:月20万円(住居費・教育費は別)/年に1回のお金30万円/車150万円を10年ごと
- ローン:3,000万円・35年・1.0%=月8.5万円・71歳完済/家の維持費30万円/貯蓄200万円
- 子ども:高校まで公立・大学は私立/児童手当は2人で年24万円(2024年10月の拡充後)3歳以降の額
- 老後:退職金400万円・年金は夫婦で年220万円/物価0%(今のお金の価値)
教育費は、奨学金を使わずに親が払う前提です。奨学金を使う家も多いですが、子どもには借金なしで社会に出てほしい。この記事の線は、その気持ちで引いています。
家を買う人の平均年収は800万円台と言われますが、平均は一部の高い人が引き上げます。40歳未満で初めて注文住宅を建てた人を見ると、半分は世帯年収600万円未満です(国土交通省 住宅市場動向調査)。
借入3,000万円なら?90歳までの線
結果は、こうでした。
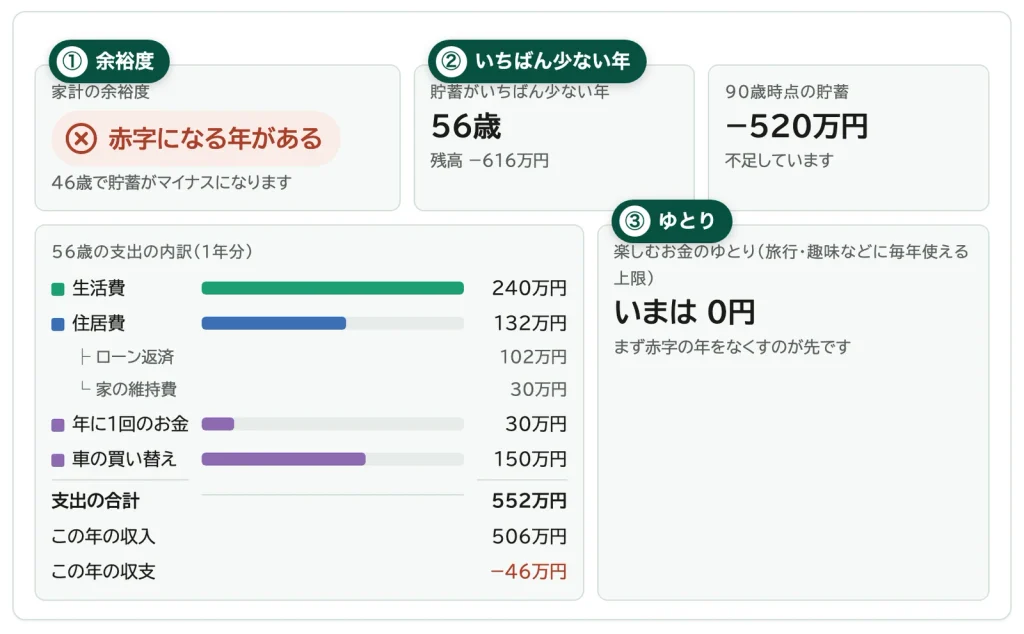
46歳で貯蓄がマイナスになり、いちばん少ない56歳では−616万円。 65歳に退職金が入って一度805万円まで戻りますが、90歳では−520万円です。
なぜ46歳なのか。上の子が高校、下の子が中学に上がるころで、車の買い替えも重なる年です。実は建てて間もない37歳ごろから、、毎年少しずつ貯蓄を取り崩していて、200万円あった貯蓄がここで尽きます。49歳からは上の子が大学に入り、52歳は2人とも大学。教育費が一番重い10年に、ローンの返済も重なります。
いちばん少ない年が56歳なのは、教育費が終わった直後に車の買い替えが来るからです。
「年収の6倍以内」という目安の中でも、この家族は赤字になりました。目安が答えてくれるのは「返せるか」で、「暮らせるか」ではないからです。
3,500万円・4,000万円にすると、線はどう変わる?
年ごとの支出を積み上げた棒(上)と、借入額だけを変えた貯蓄の線(下)を、同じ年齢で並べました。
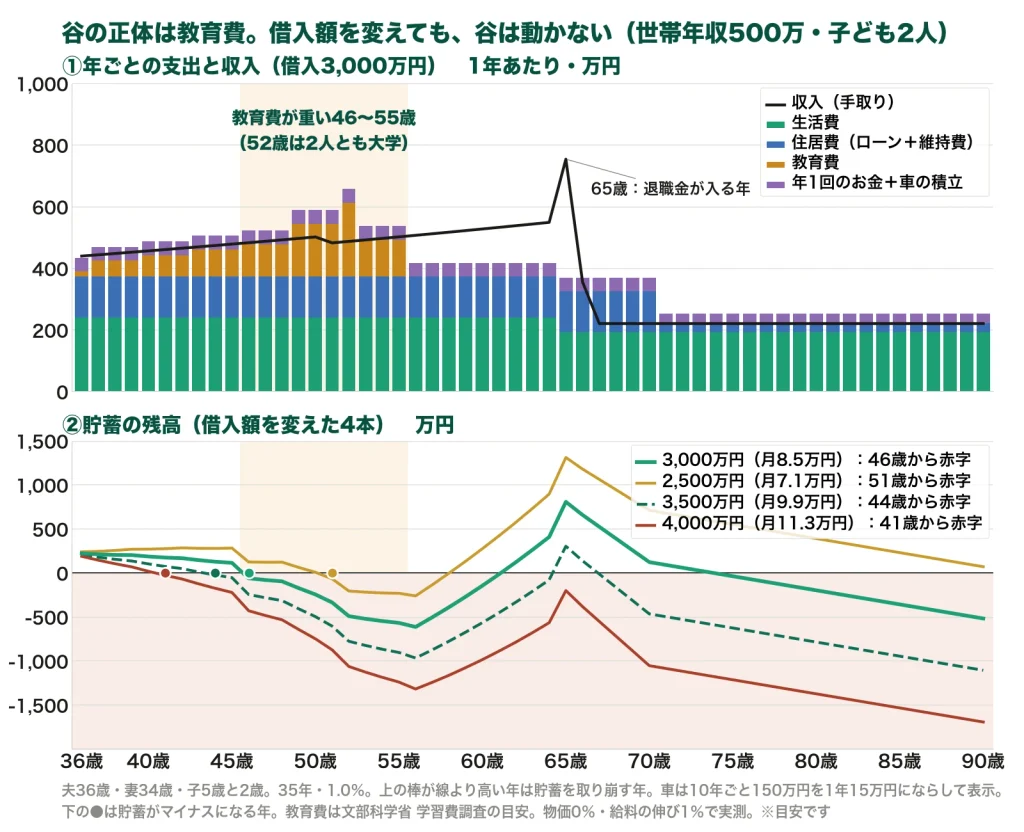
上の棒が線を超える年は、貯蓄を取り崩す年です。37歳ごろから棒が線を少し超え始め、46歳からは教育費の分だけ差が広がり、55歳まで続きます。下の線を見ると、この谷はどの借入額にもあります。ローンの棒を少し低くしても、教育費の棒は変わらないからです。
車の買い替えは、図では10年分をならして1年15万円にしています。実際の家計でも、毎年これだけ積み立てておくと、買い替えの年に谷が深くなりません。
| 借入額(毎月の返済) | 赤字の始まり | いちばん少ない年 | 90歳の貯蓄 |
|---|---|---|---|
| 2,500万円(7.1万円) | 51歳 | 56歳 −263万円 | 68万円 |
| 3,000万円(8.5万円) | 46歳 | 56歳 −616万円 | −520万円 |
| 3,500万円(9.9万円) | 44歳 | 90歳 | −1,108万円 |
| 4,000万円(11.3万円) | 41歳 | 90歳 | −1,696万円 |
借入額を500万円変えると、赤字が始まる年が2〜5年ずれます。でも、線の形は変わりません。46〜56歳の谷は、どの線にもあります。谷の正体は教育費なので、ローンを減らしても消えないのです。
4,000万円だと、65歳の時点でもマイナスのままでした。組めることと暮らせることは、別なんだと分かります。
借入額より効くものが、もう1つあります。金利です。
金利は銀行やローンの種類で0.5%くらい違います。同じ3,000万円でも、1.4%と0.9%では毎月の返済が約7,000円違い、35年で約300万円。線で見ると、90歳の不足が300万円近く変わりました。借入額を悩む前に、先に金利を比べてみる価値があります。
ここでの学び
- 借入額を500万円減らしても、赤字の始まりが2〜5年ずれるだけ
- 谷の正体は教育費。ローンを減らしても谷は消えない
- 組めることと暮らせることは、別のもの
線を動かしたのは、借入額ではなかった
では、何が線を動かすのか。この家族でいろいろ試して、大きく動いたのは2つでした。少しのプラスの収入と、生活費です。
ここでは、妻のパートは100万円のままにしました。小さい子が2人いると、働く時間をこれ以上増やすのは大変です。代わりに、夫婦のどちらかが、家でできる短時間の副業などで少し足す形を試しました。
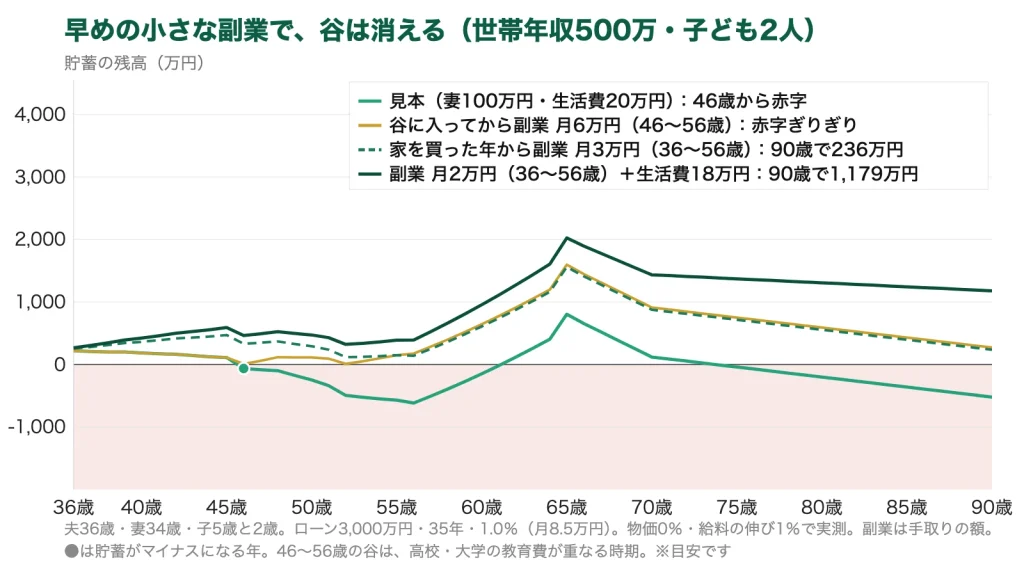
谷に入った46歳から副業を始めると、赤字を消すには月6万円が必要でした。家を買った36歳から始めれば、月3万円で足ります。同じ谷でも、早く始めるほど毎月の額は小さくなります。
生活費を月20万円から17万円にしても、赤字は消えます。生活費の見直しは、老後まで続ける前提です。両方を少しずつ組み合わせると、1つずつの負担は軽くなります。副業月2万円と生活費18万円なら、90歳で1,179万円。生活費を2万円減らせば、副業は月1万円でも谷が消えました。
ローンを500万円減らしても消えなかった赤字が、月数万円の副業や生活費で消える。線で見て、一番おどろいたのはここでした。
副業は、教育費と車の買い替えが終わる56歳でやめる前提です。ずっと続ける必要はありません。谷を越えるための、期間限定の収入です。副業の税金と注意点は、よくある質問にまとめました。
ほかも試しました。大学を国公立にすると赤字は小さくなりますが、46〜56歳の谷は残ります。70歳まで働いても同じです。谷を越えるのは、早めのプラスの収入と生活費の2つでした。
「無理して収入を増やそう」「切り詰めよう」と言いたいわけではありません。家族それぞれに、できることとできないことがあります。たとえば、副業で月2万円、生活費の見直しで月2万円。できる組み合わせを、夫婦で探す。借入額を決める前の、話し合いのきっかけになればうれしいです。
ここでの学び
- 線を動かすのは、プラスの収入と生活費
- 副業は谷に入ってからなら月6万円、家を買った年からなら月3万円で赤字が消える
- 生活費を月2万円減らせば、副業は月1万円でも谷が消える
少しずつでも、線は上に動く。NISAで楽しむお金が増える
ここまでは、谷を消す話でした。ここからは、上に戻す話です。副業月2万円(36〜56歳)と生活費18万円で谷を消した線では、老後に楽しむお金が年35万円出ます。ここにNISAを足すと、こう変わります。
36歳から月1万円を積み立てる。利回りは年3%と仮定します。65歳に約540万円になり、そこから年60万円ずつ取り崩す(取り崩し中の運用益は見込んでいません)。谷の間も貯蓄はマイナスにならず、楽しむお金は年40万円に増えます。月5,000円でも、90歳の貯蓄が約100万円増えます。少しずつでも、線はちゃんと上に動きます。
教育費と車の買い替えが終わる56歳からは、副業をやめても積立を増やせます。36歳から月1万円、56歳から月5万円なら、65歳に約1,030万円。90歳の貯蓄は約1,430万円になります。谷の間は少しずつ、越えたら増やす。この家族には、その形が合っていました。
1つだけ。土台の2つ(副業と生活費)がないまま月1万円を積み立てると、谷の底が約250万円深くなります。谷の間に現金が尽きて、NISAを売ることになりかねません。先に谷を消してから、少しずつ。その順番なら安心です。
運用には、値下がりする年もあります。生活費の分は現金で持ち、楽しむ分を運用に回す。この分け方が、こわさを小さくします。私がこわごわNISAを始めた話は、50代のNISAに書きました。(※一般的な仕組みの話で、特定の投資をすすめるものではありません)
ここでの学び
- 谷を消した線なら、月1万円のNISAで楽しむお金が年40万円に
- 教育費が終わったら、副業をやめて積立を増やせる
- 先に谷を消してから、少しずつ
「無理なく返せる額」の目安と、線の答えは違う
一般的には、「年収の5〜6倍まで」「返済比率は手取りの20〜25%まで」が、無理なく返せる目安と言われています。この家族の3,000万円は年収の6倍で、返済比率は手取りの約25%。目安の中に、ちゃんと入っています。
それでも、46歳から赤字になりました。目安は「返せるか」を見るもので、教育費の山も老後も入っていないからです。返済比率の考え方は、住宅ローンは手取りの何割?にまとめました。
目安で上限を決めて、線で暮らせるかを確かめる。両方見ると、答えが自分のものになります。
もう1つ、この記事の線は物価0%、つまり今のお金の価値で引いています。物価だけが上がって給料が追いつかないと、線はもっと下がります。
試しに物価1%にすると、この家族は44歳から赤字で、90歳の不足は2,600万円を超えました。物価の影響は、家計シミュレーション 老後編で確かめられます。
世帯年収400万円なら?
同じ家族で、世帯年収を400万円(夫255万円・妻80万円)にしてみました。生活費が月20万円のままだと、38歳から赤字でした。
これは「400万円では家を買えない」という話ではありません。生活費20万円という前提が、この年収には大きすぎただけです。先に生活費を決めて、残りで借入額を考える。 この順番なら、400万円でも自分の家の線が引けます。
よくある質問
Q. 世帯年収500万円で、無理なく返せる住宅ローンはいくらですか?
A. 一般的には年収の5〜6倍、2,500〜3,000万円が目安と言われています。ただ、この記事の家族は3,000万円でも46歳から赤字でした。目安で上限を決めたら、家計シミュレーションで自分の家族の線を引いてみてください。
Q. 世帯年収500万円で4,000万円のローンは組めますか?
A. 銀行の審査に通ることはあります。ただ、この家族の線では41歳から赤字で、65歳の時点でマイナスでした。組めることと暮らせることは別なので、線で確かめてから決めるのが安心です。
Q. 妻の年収は、いくらまでなら扶養のままですか?
A. 税金の壁は高くなりました。2026年の収入では、所得税は178万円、住民税は119万円までかかりません(市区町村で数万円違う)。夫の配偶者特別控除も、妻の年収169万円まで満額です(国税庁)。
本当の壁は社会保険です。従業員51人以上の会社では、2026年10月から金額の条件がなくなり、週20時間以上働くと会社の社会保険に入ります(日本年金機構)。50人以下の会社なら、年収130万円を超えると扶養を外れ、国民年金と国民健康保険を自分で払います(年約27万円)。勤め先ごとの壁と手取りは、妻の年収の壁2026のチェッカーで確かめられます。
超えるなら、手取りが元に戻るのは、50人以下の会社で150〜160万円くらいが目安です。国民健康保険料は住む場所で変わります。50人以下の会社でも、週30時間以上(正社員の4分の3以上)働くと勤務先の社会保険に入れます。保険料は会社と半分ずつになり、将来の年金も増えるので、130万円を超えるならこの形が損をしません。
Q. 世帯年収500万・子ども2人で家を買った人は、実際どうなっていますか?
A. 知恵袋などで見つかる体験談は、家族の人数や年収がばらばらで、自分の家に当てはめるのが難しいです。家計シミュレーションを開くと、この記事の家族の数字が最初から入っています。年齢や手取りを自分の家の数字に変えるだけで、自分の家の線が出ます。実例を探すより、こちらのほうが早いかもしれません。
Q. 副業の収入には、税金がかかりますか?
A. かかります。会社員の場合、副業の所得(収入から経費を引いた額)が年20万円を超えると、確定申告が必要です(国税庁)。20万円以下でも、住民税は住む市区町村への申告が必要です。この記事の副業の額は手取りなので、売上は税金の分だけ少し多めに見てください。
アルバイトなど、給与で受け取る副業は判定の条件が違います(同じページの3番)。妻が副業する場合は、副業の収入も扶養の判定に入ります。パートと合わせて130万円を超えないか、上の質問の壁と合わせて確かめてください。
始める前に、勤め先の就業規則で副業が認められているかも確かめてください。「スマホで簡単に月◯万円」と、先にお金を払わせる副業の勧誘には注意が必要です。
まとめ:借入額より、2つの数字
- 世帯年収500万・子ども2人で3,000万円は、46歳から赤字。谷の正体は教育費
- 借入額を500万円変えても、線の形は変わらない
- 線を動かすのは、早めに始める小さな副業と生活費。先に家族で話す
- 谷を消したら、少しずつNISA。楽しむお金が増える
同じ家族の線を、自分の数字で描き直してみてください。家計シミュレーションに、この家族の数字が最初から入っています。数字を変えるだけで、あなたの家の線になります。
谷は10年で終わります。線を1本引くと、不安の正体が「何歳で、いくら」に変わります。そうなれば、夫婦で落ち着いてお金の話ができる。子どもの進路を、お金ではなく本人の希望で決められる。そんな家計に、少しずつ近づけます。
※関連記事:住宅ローンは手取りの何割?/総予算の決め方/生活費の正体は固定費で見える/家計シミュレーション 老後編/楽天モバイルはつながるようになった?
※この家族の前提:家を買う人の年齢と年収は国土交通省「令和6年度 住宅市場動向調査」、出産年齢は厚生労働省「人口動態統計」(2024年)、教育費は文部科学省「子供の学習費調査」をもとにした目安です。手取りは税込年収400万円を約315万円と仮定。児童手当はこども家庭庁の案内のとおり、3歳未満は月1.5万円・3歳から高校生は月1万円で計算。金利は1.0%固定と仮定。物価は0%(今のお金の価値)。結果は将来を保証しません。正確な見通しは、専門家にもご相談ください。