※本記事は広告(アフィリエイトリンク)を含みます。
扶養を外れたら大変って聞くけど、結局いくらまで働けばいいの?
分からなくて当然です。103万円、106万円、130万円、178万円。ニュースのたびに新しい数字が出てきて、しかも毎年のように変わります。
迷っているのは、あなただけではありません。年収をおさえるために働く時間を減らしている妻は、約360万人います(総務省 就業構造基本調査 2022年)。理由でいちばん多いのは「130万円を超えると扶養から外れるから」です(厚生労働省 2021年調査)。
でも、見る壁は多くありません。勤め先と働く時間で、あなたが気にする壁は1つか2つに決まります。そこさえ分かれば、損をしない年収も、思いきって働くときの目安も見えてきます。
この記事でわかること
- 働き方の違う3人で見る、あなたが気にする壁(チェッカーつき)
- 130万円を超えると、手取りがいくら減るのか
- 損をしないのは、年収いくらまでか・いくらからか
FP3級の50代主婦が、国の資料とにらめっこしながら、2026年のルールでまとめました。
※制度の内容や数字は2026年10月時点のものです。最新の情報は国税庁・日本年金機構でご確認ください。この記事の試算は目安です。
働き方の違う3人で見る、あなたが気にする壁
年収の壁は、大きく2種類あります。税金の壁と、社会保険(健康保険と年金)の壁です。手取りが一気に減るのは、社会保険の壁のほうです。
社会保険の壁は、勤め先の大きさと、週に働く時間で変わります。そこで、よくある3つの働き方を、架空の3人で表してみました。
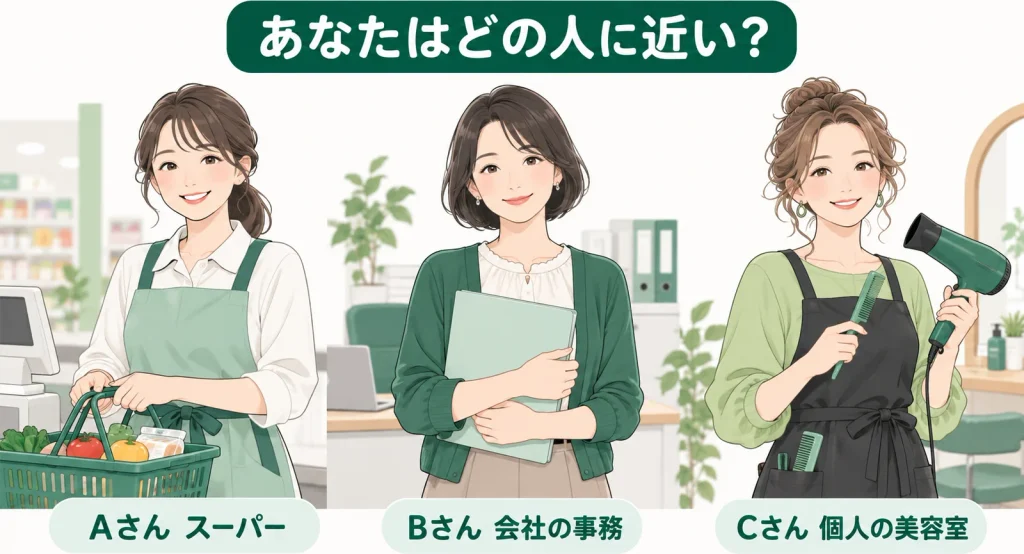
| Aさん | Bさん | Cさん | |
|---|---|---|---|
| 勤め先 | スーパー(51人以上) | 地元の会社の事務(30人) | 個人の美容室 |
| 時給・週の時間 | 1,200円・週19時間 | 1,100円・週21時間 | 1,100円・週21時間 |
| 年収 | 約119万円 | 約120万円 | 約120万円 |
| 気にする壁 | 週20時間か年収130万円 | 週30時間か年収130万円 | 年収130万円だけ |
3人とも、いまは夫の扶養内です。でも、気にする壁はばらばらです。
- Aさん:大きな会社では、2026年10月から金額の条件がなくなりました。週20時間以上働くと、年収に関係なく会社の社会保険に入ります。週20時間未満でも、年収が130万円以上になれば扶養から外れます
- Bさん:今の50人以下の会社では、年収130万円か、週30時間(正社員の4分の3)。どちらか先に届いたほうが壁です。週20時間の条件は、2027年10月から順に小さな会社へ広がります
- Cさん:個人のお店では、会社の社会保険そのものがないことがあります。従業員が5人未満か、飲食店・美容室・旅館・農業などの場合です。壁は130万円だけです
※個人のお店でも、従業員が5人以上で、物を売るお店や医院などは会社の社会保険があります。その場合はBさんと同じです(厚生労働省)。
あなたはどの人に近いでしょうか。下のチェッカーに勤め先・週の時間・年収を入れると、あなたの壁と手取りの目安が出ます。
年収の壁チェッカー 2026
3つ答えると、あなたが気にする壁と手取りの目安が出ます。
① 勤め先はどれ?
② 週に何時間働く?契約(シフトの決まり)の時間
③ 年収はいくら?交通費も含めた、1年の合計
3人が働く時間を増やしたら、手取りはこう変わる
3人とも「もう少し働きたい」と思って、週の時間を増やしたとします。チェッカーで計算すると、手取りはこう変わりました。
| 人 | 週の時間 | 年収 | 手取り |
|---|---|---|---|
| Aさん(スーパー) | 19時間(いま) | 119万円 | 119万円 |
| 〃 | 22時間 | 137万円 | 117万円 |
| 〃 | 26時間 | 162万円 | 137万円 |
| Bさん(会社の事務) | 21時間(いま) | 120万円 | 120万円 |
| 〃 | 25時間 | 143万円 | 114万円 |
| 〃 | 30時間 | 172万円 | 144万円 |
| Cさん(美容室) | 21時間(いま) | 120万円 | 120万円 |
| 〃 | 25時間 | 143万円 | 114万円 |
| 〃 | 30時間 | 172万円 | 138万円 |
※手取りは1万円未満を四捨五入。チェッカーの計算による目安です。
週に3〜4時間増やしただけで、3人とも手取りが減りました。でも、中身は違います。
- Aさん:週20時間以上になって、会社の社会保険に入りました。手取りは1万円ほど減りましたが、保険料は会社と半分ずつ。将来の年金も増えます
- Bさん・Cさん:年収が130万円を超えて、扶養から外れました。国民年金と国民健康保険を全額自分で払うので、手取りは5万円ほど減りました
週26〜30時間までしっかり増やすと、3人とも手取りは「いま」より増えます。BさんとCさんは、同じ時給・同じ週30時間です。それでもBさんのほうが、手取りが約6万円多くなりました。Bさんは会社の社会保険に入れたので、保険料が会社と半分ずつになったからです。
Cさんは、週30時間でも会社の社会保険がありません。扶養内ぎりぎり(年収129万円)で止めるか、160万円くらいより上まで働くか。この2つが、損をしない選び方になります。
3人の損しない働き方
- Aさん:週20時間以上働くなら、年収151万円より上が目安
- Bさん:週25時間あたりがいちばん損。止めるなら130万円の手前、増やすなら週30時間以上
- Cさん:130万円の手前で止めるか、160万円くらいより上まで
130万円を超えると、保険料は年約27万円。手取りが戻るのは160万円くらいから
年収が130万円を超えると、夫の扶養から外れます。そこから先は、国民年金と国民健康保険を自分で払います。
保険料は、国民年金が年約21.5万円(月17,920円・日本年金機構)。国民健康保険と合わせると、年約27万円になります。130万円ちょうどでも扶養外です。
Cさんのように、会社の社会保険がない場合で計算すると、手取りはこう変わります。
| 年収 | 手取りの目安 |
|---|---|
| 129万円(扶養内) | 約127.6万円 |
| 130万円(扶養から外れる) | 約102.7万円 |
| 150万円 | 約120.5万円 |
| 160万円 | 約128.6万円 |
年収が1万円増えただけで、手取りは約25万円減ります。129万円のときの手取りに戻るのは、年収160万円くらいからです。
何が引かれているのか、129万円と130万円で並べるとこうなります。
| 129万円(扶養内) | 130万円(扶養外) | |
|---|---|---|
| 国民年金 | 0円 | 約21.5万円 |
| 国民健康保険 | 0円 | 約5万円 |
| 住民税 | 約1.5万円 | 約5,000円 |
| 所得税 | 0円 | 0円 |
| 引かれる合計 | 約1.5万円 | 約27万円 |
※国民年金は2026年度の月17,920円で計算。扶養外では、払った保険料を差し引いて住民税を計算するため、住民税は少し安くなります。
国民健康保険は、住んでいる市区町村で違います。戻る年収は150〜160万円くらいと考えておくと安心です。
払っても、将来の年金は増えない
ここがいちばん知られていないところです。
扶養を外れて払う国民年金は、払っても将来の年金は1円も増えません。扶養の間も、同じ額の年金(基礎年金)がもらえる扱いになっているからです。
会社が保険料を半分出してくれるのは、会社の社会保険に入ったときだけです。3つを並べると、違いがはっきりします。
| 保険料を払うのは | 年収130万円のときの本人の負担 | 将来もらえる年金 | |
|---|---|---|---|
| 扶養内 | 本人は払わない | 0円 | 基礎年金 |
| 扶養外(国民年金・国保) | 全額自分 | 約27万円 | 基礎年金(扶養内と同じ) |
| 会社の社会保険 | 会社と半分ずつ | 約18万円 | 基礎年金+厚生年金 |
しかも国民年金と国民健康保険は、給料から天引きされません。扶養を外れたら、14日以内に市区町村の窓口で、国民年金と国民健康保険の手続きをします。給料明細の手取りは変わらないので、手続きを忘れやすいところです。
4月からは、契約書の年収で決まる
2026年4月から、130万円の判定のしかたが変わりました。働くときの契約書(労働条件通知書)に書かれた年収で見ます(日本年金機構)。
契約書の年収が130万円未満なら、忙しい月があって結果的に超えても、ふつうの範囲なら扶養のままです。年末の調整に追われる場面は減りました。ただし、契約にない収入がいつも続く場合は、この扱いになりません。
この方法が使えるのは、2026年4月1日以降に扶養に入った人で、収入がパートの給料だけの人です。それより前から扶養の人も、一時的な残業などで増えただけなら、パート先の証明書で扶養のままでいられる道があります。くわしくは130万の壁を超えたら連絡は来る?にまとめました。
ただし、契約書がないと、この新しいやり方は使えません。個人のお店などでは「来られる日に来て」の口約束も多いもの。勤め先に契約書を作ってもらえるか、聞いてみる価値があります。
ここでの学び
- 130万円を超えると、保険料は年約27万円。手取りは約25万円減る
- 扶養の手取りに戻るのは、年収160万円くらいから
- 4月以降に扶養に入った人は、契約書の年収が130万円未満なら、忙しい月があっても扶養のままの可能性が高い
税金の103万円・178万円は、もう気にしなくていい
ニュースでよく聞く103万円と178万円は、どちらも税金の壁です。税金の壁は、超えても手取りの増え方が少しゆるやかになるだけ。手取りが一気に減ることはありません。
2026年の給料なら、それぞれこうなっています。
| 壁 | 何の壁か | 超えたら |
|---|---|---|
| 約112〜119万円 | 妻の住民税がかかり始める | 年収129万円でも年1.5万円ほど |
| 136万円 | 夫の配偶者控除の上限 | 配偶者特別控除に変わる。夫の税金は同じ |
| 169万円 | 夫の配偶者特別控除が満額の上限 | 夫の税金が少しずつ増え始める |
| 178万円 | 妻の所得税がかかり始める(2026・2027年分) | 超えた分に約5% |
103万円は、以前の所得税の壁でした。2026年と2027年は178万円まで所得税はかかりません。2028年からは168万円になる予定です(国税庁)。
住民税の壁は、住んでいる地域で少し違います。大きな市では119万円、地域によってはそれより少し低い年収からかかります。住民税は翌年にかかるので、2026年の収入の分は2027年6月から払います。配偶者控除・配偶者特別控除の金額は、夫の所得が900万円以下の場合です。
本当の崖になるのは、夫の会社の家族手当
税金より先に確かめてほしいのが、夫の会社の家族手当(配偶者手当)です。
会社によっては「妻の年収103万円まで」「130万円まで」のように、手当の条件を決めています。超えると、手当がまるごとなくなることがあります。
たとえば月1万円の手当なら、年12万円です。税金の壁よりずっと大きな崖です。夫の会社の規則で、金額の条件を一度確かめておくと安心です。
週20時間を超えているのに、保険に入れてもらえないときは
パートで働く方から、こんな話を聞くことがあります。
週20時間なんて、すぐ超えるよね。でも会社は保険に入れるとは言わないんだって
従業員51人以上の会社なら、条件に当たる人の加入を届け出るのは会社の義務です。会社が選べることではありません(健康保険法48条・厚生年金保険法27条)。
契約が週20時間未満でも、安心はできません。実際に週20時間以上働く月が2か月続き、その先も続きそうなら、3か月目から加入します(日本年金機構 Q&A)。
入れてもらえないときは、この順で動くと安心です。
- シフト表と給与明細を手元に残す
- 勤め先の担当の方に「加入の条件に当たっていないか」を聞く
- それでも答えがなければ、近くの年金事務所に相談する
1つ注意があります。あとから加入が決まると、最大2年さかのぼって加入します。本人が払う分の保険料も、さかのぼって払うことがあります。気づいたら早めに聞くほうが、負担は小さくすみます。
※今の従業員50人以下の会社では、週20時間の条件はありません。正社員のおよそ4分の3(週30時間くらい)が目安です。2027年10月から、週20時間の条件は順に小さな会社へ広がります。
住宅ローンがある家は「約25万円の穴」をどう埋めるかで決める
住宅ローンを払っている家では、妻の収入は家計の大事な柱です。だからこそ、130万円を少しだけ超える働き方は、いちばん損をします。
選べるのは、この2つです。
- 130万円の手前で止める(扶養内でめいっぱい)
- 超えるなら、年収160万円くらいより上まで思いきって働く
どちらが合うかは、家計全体で見ないと分かりません。世帯年収500万円・子ども2人の家族で、90歳までの家計を試算したことがあります(世帯年収500万・子ども2人の住宅ローン)。妻の手取りを100万円から、扶養内ぎりぎりの約128万円(年収129万円)に増やすだけで、46歳からの赤字が消えました。
働いて埋める前に、毎月出ていくお金を減らせないかも見ておくと、選べる道が増えます。いちばん大きな固定費は、たいてい住宅ローンです。
働き方を変えるなら、条件で探すのが近道
自分の壁が分かったら、次はその壁に合う仕事です。
- 扶養内で働きたい → 週20時間未満・年収130万円未満に収まる仕事
- 思いきって働きたい → 会社の社会保険に入れる勤め先
会社の社会保険に入るなら、保険料は会社と半分ずつです。大きな会社で扶養内の手取りに並ぶのは、チェッカーの計算で年収151万円くらいから。そこから先は、働いた分だけ手取りが増えます。
そのうえ、将来の年金も少し増えます。たとえば月給8.8万円で20年働くと、65歳からの年金が年約11.6万円増える計算です。病気で休んだときの手当(傷病手当金)も受けられます。
求人サイトで探すときは、キーワードに「扶養内」と入れてみてください。「週1日からOK」「1日4時間以内OK」の条件を足すと、短い時間の仕事を見つけやすくなります。1日4時間×週5日は、ちょうど週20時間。週20時間ちょうどでも加入の対象になるので、週4日までにするなど、合計が20時間未満になるように選びます。
応募の前に、募集内容で2つだけ確かめてください。雇われる仕事か、仕事を請け負う形(業務委託)か。そして、週に何時間働くか。
よくある質問
Q. 178万円の壁は、パートの妻には関係ないの?
A. 178万円は、妻本人の所得税がかかり始める金額です(2026・2027年分)。超えても、超えた分に約5%かかるだけです。パートで働く方の多くは、先に130万円か週20時間の壁に届くので、気にする場面は少ないと思います。
Q. 106万円の壁はいつなくなる?
A. 2026年10月1日に、月8.8万円(年約106万円)の金額の条件がなくなりました。従業員51人以上の会社では、週20時間以上働くと、年収に関係なく社会保険に入ります(日本年金機構)。
Q. 残業で130万円を超えたら、扶養から外れる?
A. 2026年4月1日以降に扶養に入った人は、契約書の年収で判定します。契約書の年収が130万円未満なら、契約にない一時的な収入で超えても、ふつうの範囲なら扶養のままです。それより前から扶養の人は、一時的な増加ならパート先の証明書が使えます。残業代の扱いは、夫の会社の健康保険に確かめておくと安心です。
Q. 住民税は何万円からかかる?
A. 2026年の給料なら、大きな市では年収119万円を超えるとかかり始めます。地域によっては、それより少し低い年収からです。超えても、年収129万円で年1.5万円ほどです。払うのは翌年の6月からです。
Q. もう130万円を超えてしまったら?
A. 健康保険の扶養は「これから1年の見込み」で判定します。働く時間を減らして、見込みが130万円未満になれば、また扶養に入れます。夫の会社を通して、健康保険に申請してください。超えていた期間は、さかのぼって扶養から外れることがあります。その間に使った医療費を返すこともあるので、気づいたら早めに夫の健康保険に相談すると安心です。
連絡がどう来るか、扶養のままでいられる道は、130万の壁を超えたら連絡は来る?にまとめました。
まとめ:損しない働き方は、2つのどちらか
- 手取りが一気に減るのは社会保険の壁。勤め先と週の時間で決まる
- 130万円を超えると、保険料は年約27万円。手取りは約25万円減る
- 103万円・178万円の税金の壁は、超えてもゆるやか
- 損しないのは「130万円の手前で止める」か「160万円くらいより上まで働く」
今日やることは、この4つです。
- □ チェッカーで、自分の壁を1つか2つに決める
- □ 夫の会社の家族手当の条件を確かめる
- □ 契約書(労働条件通知書)があるか確かめる
- □ 家計全体で「止める」か「超える」かを決める
扶養内で働くのも、思いきって働くのも、どちらも立派な選び方です。自分の壁が分かると、年末にシフト表を見てドキドキしなくてすみます。家族の予定に合わせて、働く時間を自分で選べるようになります。