※本記事は広告(アフィリエイトリンク)を含みます。
金利が上がったってニュースで見た。でも、毎月の返済額は変わってない。うちは、このままで平気…だよね?
返済額が変わらないと、ほっとしますよね。その気持ちになるのは、あなただけじゃありません。
私は以前、変動金利から固定に切り替えました(変動から固定に切り替えた話)。今はそのころとは情勢が変わったので、今の金利で、変動金利の返済がどうなるか計算してみました。
実は、返済額が同じでも、借金の減り方は遅れていきます。そして多くの銀行では、6年目に返済額が見直されます。6年目に毎月いくらになるかは、自分の数字で確かめられます。
この記事でわかること
- 6年目からの毎月の返済額(チェッカーつき)
- 返済額が同じでも、借金が減らない理由
- 家計に合わせた、次の一歩
FP3級の50代主婦が、計算のしかたを確かめてまとめました。
※金利や制度の内容は2026年10月時点のものです。チェッカーの結果は目安で、将来を保証するものではありません。
当てはまる?2つの質問で確かめる
2つの質問に答えてみてください。
- □ 変動金利で住宅ローンを返している
- □ 金利が上がったのに、毎月の返済額は変わっていない
2つとも当てはまるなら、6年目の返済額を一度見ておくと安心です。
日銀は2026年6月と9月に利上げをして、政策金利は1.25%程度になりました(日本銀行)。10月には、変動金利を引き上げた大手銀行もあります(時事ドットコム)。
今の金利で計算すると、何が起きるか。その計算を、自分の数字でできるようにしたのが、このチェッカーです。見本の数字が入っているので、まずはそのまま結果を見てみてください。
金利上昇チェッカー
通帳や返済予定表の数字を入れると、6年目からの毎月の返済額の目安が出ます。見本の数字が入っているので、まずはそのまま下の結果を見てみてください。
① 毎月の返済額
口座から毎月引き落とされている額(ボーナス払いは入れない)
② 残りの年数
③ 今の金利
銀行から届く「金利変更のお知らせ」や返済予定表に書いてあります
④ 手取りの月収空欄でもOK
夫婦で返しているなら2人分の合計。入れると、家計の余裕を色で表示します
金利が、今より何%上がったら?
押すと結果が切り替わります。「どこから色が変わるか」を見てみてください
結果はどう見る?見るのは3つだけ
チェッカーの結果で見てほしいのは、上から3つです。そのほかの数字は「くわしく見る」の中にしまってあります。
- 6年目からの毎月の返済額(今より何円増えるか)
- 色(手取りに占める返済の割合)
- 5年間で、減らなかった借金
色の目安は、手取りに占める返済の割合で分けています。
| 色 | 6年目の返済が手取りに占める割合 |
|---|---|
| 🟢 余裕があります | 20%まで |
| 🟡 少し備えておくと安心 | 20〜25% |
| 🔴 一度、選択肢を見ておきたい | 25%より上 |
一般的に、住宅ローンの返済は手取りの20〜25%までが目安と言われます(住宅ローンは手取りの何割?)。
金利のボタンを押し変えると、色が変わるところがあります。そこが、あなたの家計の境目です。
数字を入れずに見たいときは、早見表で
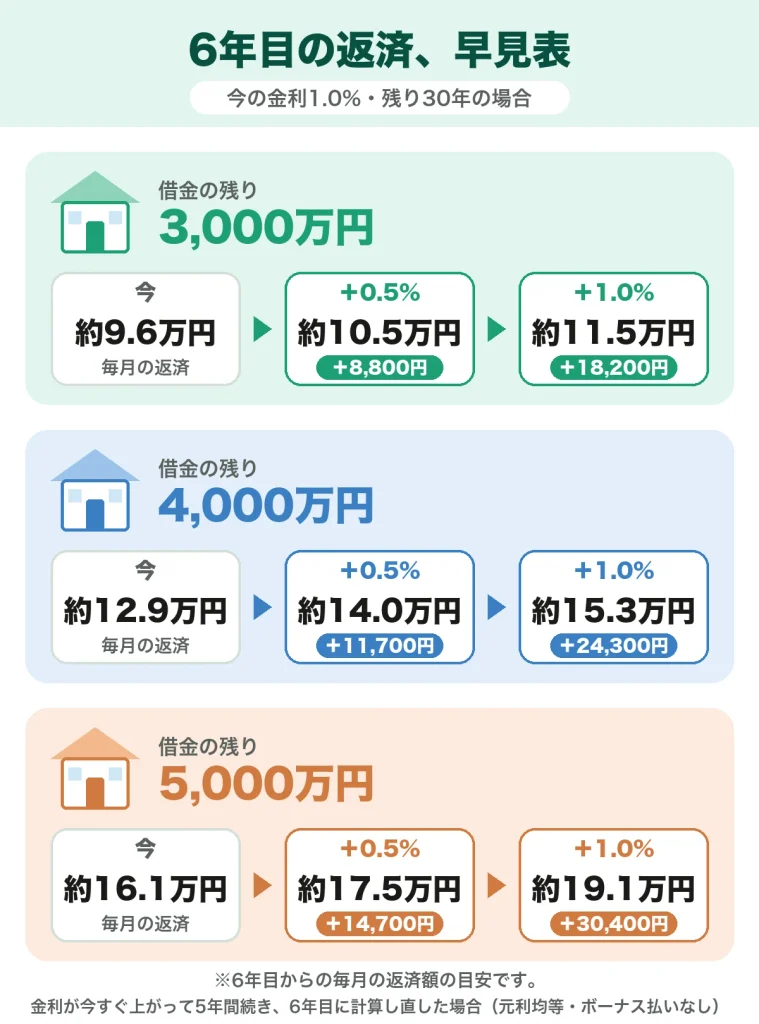
返済予定表がすぐに出せないときは、借金の残りが自分に近いものを見てみてください。今の金利が1.0%、残り30年で計算した、6年目からの毎月の返済額です。
返済額が同じなのに、借金が減らないのはなぜ?
答えは、毎月の返済額の中身にあります。返済額は、利息と元金(借りたお金の返済)の2つでできています。金利が上がると、利息の取り分が増えます。そのぶん、元金の返済が少なくなります。
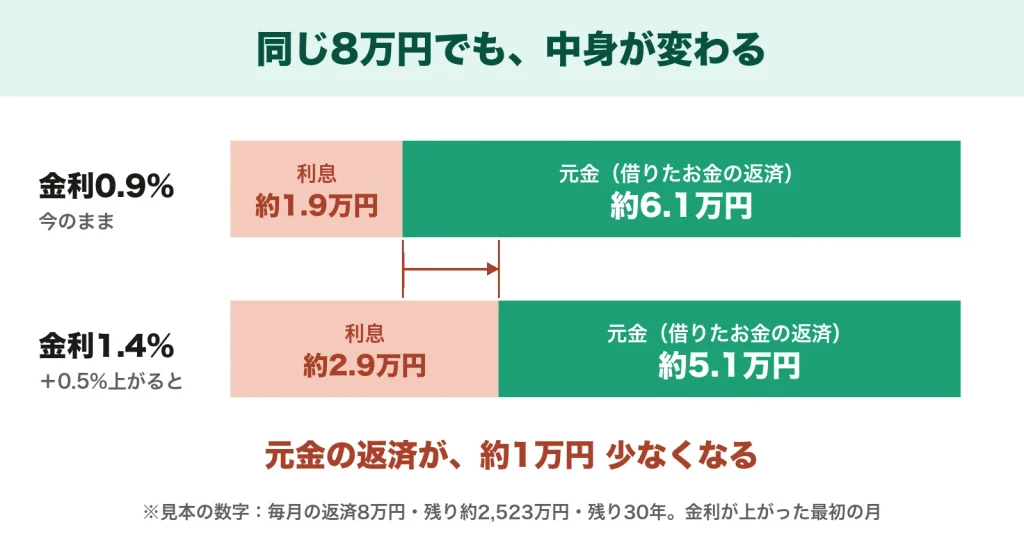
見本の数字(残り約2,523万円)で、金利が0.5%上がった最初の月を比べました。同じ8万円を払っても、元金の返済は約1万円少なくなります。
返済額が5年間変わらないのは「5年ルール」という決まりがあるからです。借りてから6年目、11年目と、5年ごとに返済額を計算し直します。上がるのは、それまでの1.25倍までです(全国銀行協会)。借りてから何年かたっている人は、次の見直しがもっと早く来ます。
ここでの学び
- 返済額が同じでも、利息の取り分が増えている
- 6年目に計算し直す。上がるのは1.25倍まで
- 返済額が変わらない5年間は、備えに使える時間
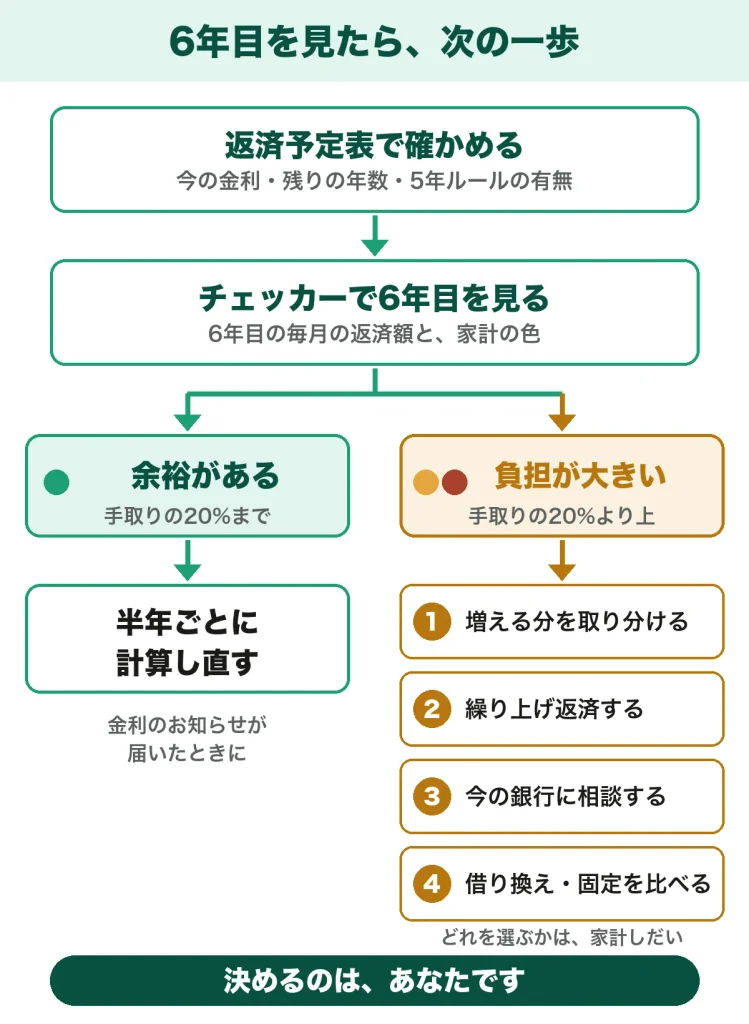
黄色や赤が出たら、打てる手は4つ
変動金利を選んだのは、間違いではありません。金利が低かったころは、多くの人にとって合理的な選び方でした。そのうえで、打てる手は4つあります。どれを選ぶかは、あなたの家計しだいです。
増える分を、今から取り分けておく
チェッカーに出た「増える分」を、今から毎月、別の口座に移しておく方法です。見本の数字で金利が0.5%上がると、増える分は月7,300円。5年で約44万円です。6年目に返済額が上がっても、慌てずにすみます。
貯まったお金で、繰り上げ返済する
取り分けたお金で、借金を先に減らす方法もあります。残りが減れば、6年目の返済額も小さくなります。期間を縮めるか、毎月の額を減らすかも選べます(繰り上げ返済の2つのやり方)。
今借りている銀行に相談する
返済が苦しくなりそうなら、今の銀行に相談する道もあります。返済期間を延ばして、毎月の額を軽くする方法などです(例:住宅金融支援機構)。ただし期間を延ばすと、利息の合計は増えます。
借り換えや固定にした場合の数字を見る
借り換えや固定にすると、毎月いくらになるか。数字を見ておくだけでも、気持ちが落ち着きます。
ただし今は、固定金利のほうがかなり高めです。たとえば、みずほ銀行の10月の金利は、変動が1.275%、10年固定が3.6%でした(時事ドットコム)。借り換えには手数料もかかります。数字を比べて、得にならないと分かることもあります。
金利の先行きは、誰にも分かりません。たとえば野村證券は、政策金利が2027年3月までに1.75%になると予想しています。上振れした場合は2.0%です(野村證券)。今より0.5%、上振れなら0.75%上がる見方です。変動金利は、政策金利とほぼ同じ幅で動くことが多いです。そこでチェッカーの「予想どおり」は、+0.5%にしています。
決めるのは、あなた
- 専門家の予想も、決めてはくれない
- 自分の数字で6年目を見れば、変動のままでいいか、自分で決められる
- 数字を見たうえで、安心を選ぶのも1つの答え
よくある質問
Q. 払いきれなかった利息はどうなる?
A. 金利が大きく上がると、返済額が利息に届かないことがあります。足りない分は「未払利息」として後ろに回ります。消えるわけではありません。最後にまとめて払うことになる場合があります。
Q. 1.25倍は、何の1.25倍?
A. 金利ではなく、毎月の返済額です。6年目は、1〜5年目の返済額の1.25倍まで。11年目は、6〜10年目の返済額の1.25倍までです。
Q. 5年ルールがない銀行もある?
A. あります。その場合は、金利が上がると、多くは半年ごとに返済額が変わります。自分のローンがどちらかは、契約書や返済予定表で確かめられます。
まとめ:6年目を、自分の数字で見ておく
- 返済額が変わらない5年間も、借金の減り方は遅れている
- 6年目に返済額は計算し直される。上がるのは1.25倍まで
- 黄色や赤なら、取り分ける・繰り上げる・銀行に相談する・借り換えの数字を見る、の4つ
今日できることは、1つだけです。
- □ 返済予定表を開いて、「5年ルール」があるか確かめる
6年目の数字が分かると、金利のニュースを見ても、自分の家計に置きかえて落ち着いて考えられます。夫婦で同じ数字を見ながら話すと、ぼんやりした不安が「6年目に月いくら」という、はっきりした数字に変わります。不安の正体が分かれば、やることも決められます。
※チェッカーは、金利が今すぐ上がってそのまま続くと仮定した目安です。今が5年ルールの始まりとして計算しています(元利均等返済)。実際の返済額は、銀行の返済予定表でご確認ください。